7 Sparchallenges
incl. Vorlagen
Neues Jahr, neue Ziele und mein nächstes großes Projekt ist eine Reise nach Japan 🎌🌸
Genau dafür lege ich ab jetzt klug Geld beiseite, ohne mir den Spaß am Alltag zu nehmen. Statt trockener Tabellen arbeite ich mit kleinen Spar-Challenges, die sich spielerisch in jede Woche schmiegen: ankreuzen, abhaken, weitersparen. So wächst das Japan-Budget Schritt für Schritt, während der Alltag ganz normal weiterläuft. Wenn du dir auch etwas Besonderes gönnen willst, wie einen besonderen Urlaub, einen Notgroschen oder einfach mehr Ruhe im Kopf, dann schnapp dir dein Lieblingsgetränk. Ich nehme dich mit durch die besten Challenges, die wirklich funktionieren und zu vollen Tagen passen. Ready?
Lass uns dein Zielkonto füttern mit liebevollem Popotritt und Vorlagen zum Ausdrucken inklusive 🤭🚀
So holst du das Maximum aus den
Spar-Challenges
1) Wähle nach Bauchgefühl
Was fühlt sich leicht an und macht dir Spaß?
Starte genau mit dieser Challenge.
2) Feste Routine
Lege einen Spartag oder eine Sparmoment fest. Beispiel: sonntags nach dem Frühstück oder abends nach dem Zähneputzen.
3) Sichtbarer Fortschritt
Abhakliste, Tracker im Handy oder Häkchen auf einem Blatt. Jedes „Check!“ gibt einen kleinen Motivationskick.
4) Eigener Parkplatz fürs Spargeld
Glas, Umschlag, Unterkonto. Trenne dein Challenge-Geld vom Alltagsgeld, damit es nicht (versehentlich) wieder ausgegeben wird.
5) Regeln sind anpassbar
Zu viel? Mach kleiner. Zu selten? Mach öfter. Perfekt ist, was dich dranbleiben lässt!
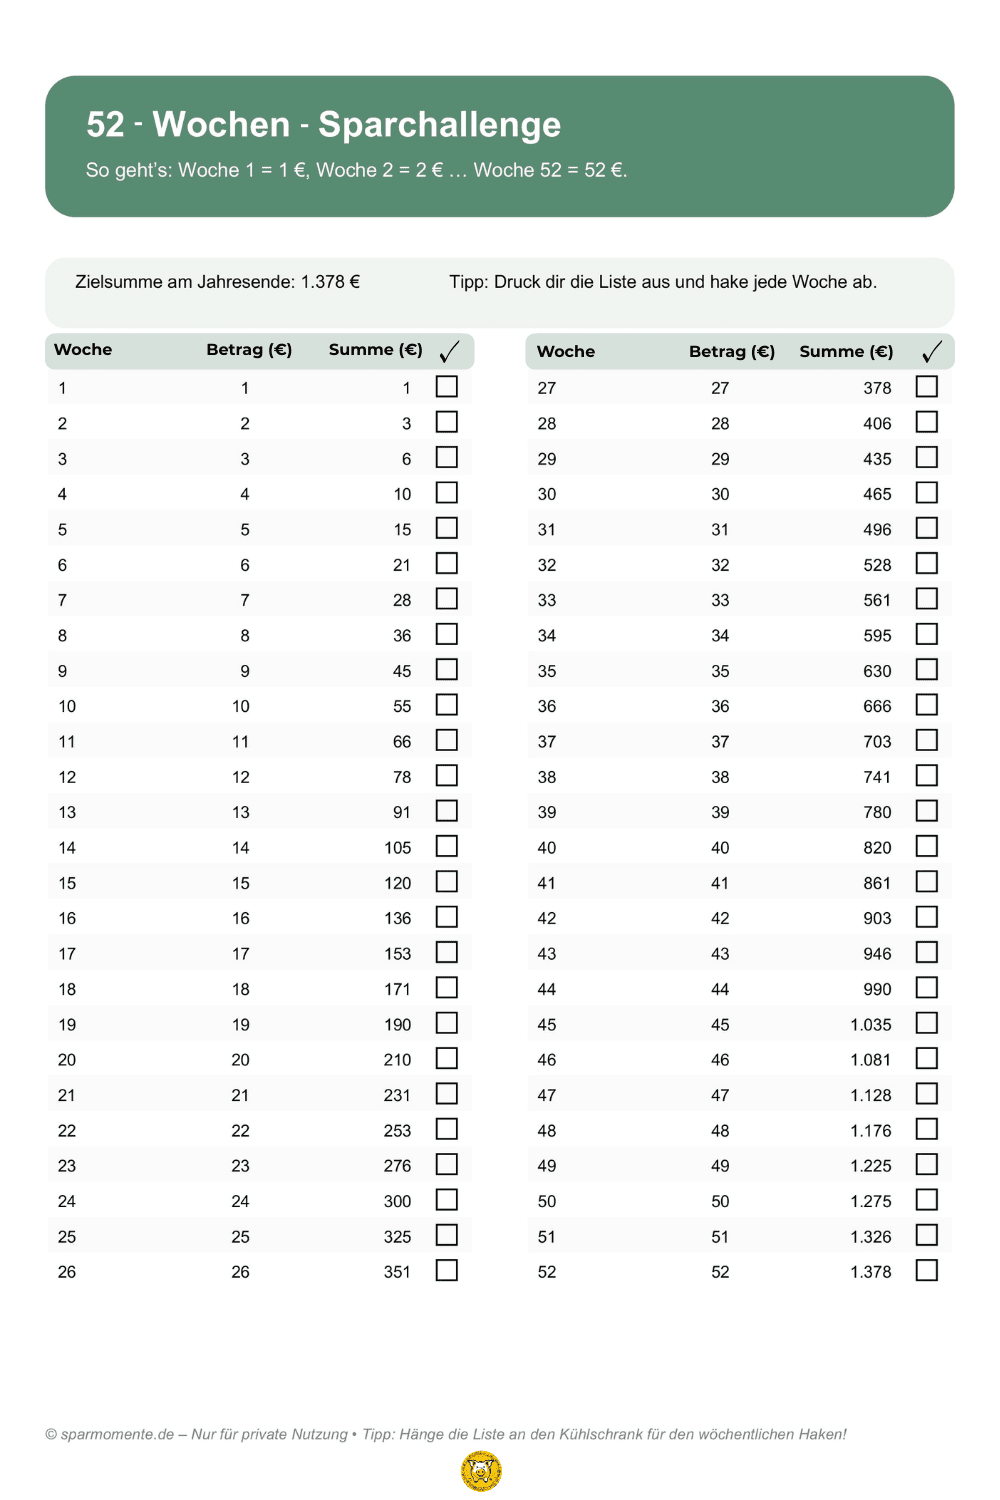
1. Challenge: 52-Wochen-Challenge
So läuft’s: In Woche 1 sparst du 1 €, in Woche 2 dann 2 €, in Woche 3 dann 3 € und so weiter. In Woche 52 landest du bei 52 €. Am Jahresende hast du schließlich ganze 1.378 € gespart. Damit du direkt loslegen kannst, lade dir hier die gratis Vorlage zum Abhaken herunter und hänge sie dir an deinen Kühlschrank. Die Sparchallenge kannst du zu jeder Zeit starten. Wenn du im Januar starten möchtest, wirst du im Dezember die Größte Summe von insgesamt 202€ zurücklegen. Um das zu verhindern, kannst du die Wochen auch tauschen. Wichtig ist nur, dass du deine Wochen abhakst und somit den Überblick behältst.
Pro Tipp:
Lege einen festen Wochentag fest, um dein Geld ins Glas zu legen oder dir Geld auf ein Unterkonto per App zu überweisen. Dann nur noch den Haken auf die Liste setzen und fertig ✅
2. Challenge:
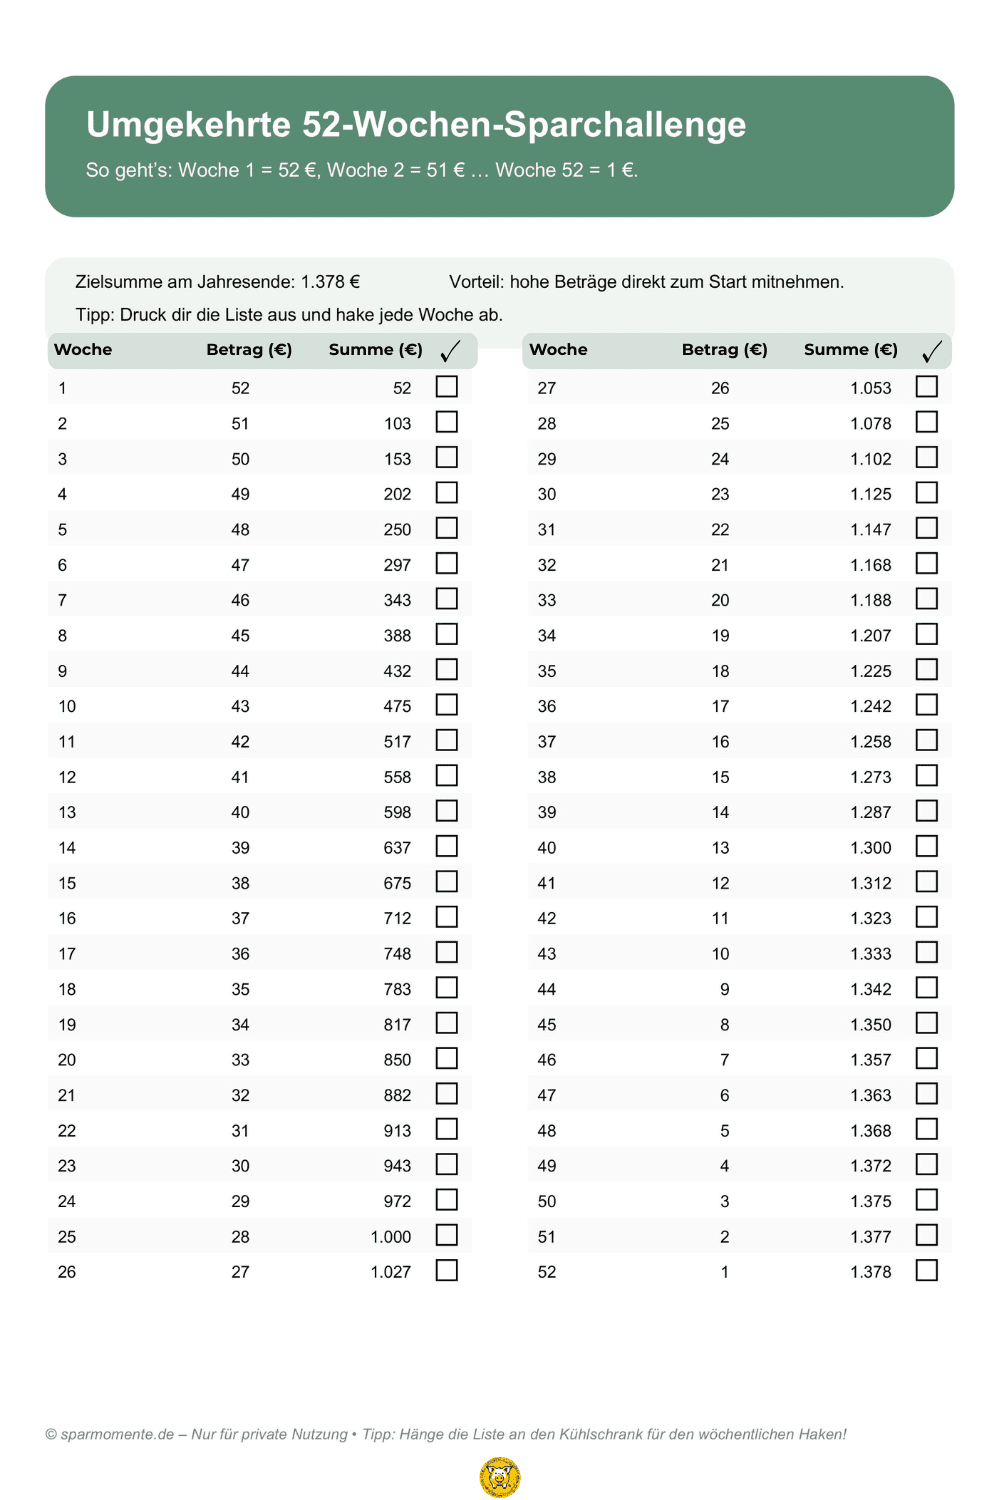
Umgekehrte 52-Wochen-Challenge
Diese Sparchallenge finde ich sogar besser als die Erste. Denn hier wird das Feld von hinten aufgerollt und die größeren Summen werden in den ersten Monaten gezahlt.
Du beginnst mit 52 € in Woche 1 und gehst dann jede Woche 1 € runter bis auf 1 € in Woche 52. Die Gesamtsumme von 1.378 € bleibt gleich.
Auch hier habe ich eine gratis Vorlage zum direkten download für dich.
Der Vorteil: Am Anfang sind Motivation und auch die gesparten Beträge höher. Zum Jahresende lässt meist der Kampfgeist etwas nach, aber da es automatisch jede Woche kleinere Beträge werden, wird es zum Ende hin immer leichter.
3. Challenge:
365-Tage-Cent-Challenge
Gegenüber der 52-Wochen-Challenge punktet die 365-Tage-Cent-Challenge mit zwei dicken Vorteilen:
- Du hast keine teuren „High-Cash-Wochen“ am Jahresende (keine 40–50-€-Sprünge)
- die minimalen, täglich steigenden Beträge bauen eine einfache Routine auf, die das Dranbleiben viel leichter macht
KI-generiertes Bild
So geht’s:
An Tag 1 sparst du 0,01 €, an Tag 2 dann 0,02 € … bis Tag 365 mit 3,65 € – unterm Strich landen starke 667,95 € im Topf. Damit’s flutscht, zahl ruhig öfter bar (mehr Münzen) oder schiebe den Tagesbetrag per Banking-App aufs Unterkonto.
Sichtbarkeit motiviert:
Stell ein großes, durchsichtiges Gefäß gut sichtbar hin und hake deine 1–365 in der Notizen-App ab. Und weil ich meinem Lieferando-Fahrer gerne mal „aus dem Glas“ Trinkgeld gebe: Hol dir eine Spardose ohne Öffnung, die man am Ende wirklich „schlachten“ muss – so kommst du nicht in Versuchung.
4. Challenge:
5-Euro-Schein-Challenge
Die 5-Euro-Schein-Challenge punktet mit maximaler Einfachheit, alltagstauglicher Routine und schnellen Erfolgserlebnissen: Sie tut kaum weh, ist flexibel (bar & digital) und kommt ganz ohne Rechnen oder „teure“ Wochen aus.
Jeder 5-Euro-Schein, der dir in die Finger fällt, wandert ohne Diskussion in dein Spargefäß oder deinen Sparumschlag. Der einzelne Fünfer fällt nicht auf, aber am Monatsende staunst du über die Summe. Klassische Alltagssituationen helfen dir beim Dranbleiben. Gibt dir der Supermarkt einen Fünfer raus, landet er abends direkt im Umschlag. Zahlt dir jemand 5 € zurück, bleibt der Schein „unsichtbar“ fürs Portemonnaie und zieht in dein Spargefäß. Bei mir steht es direkt auf dem Schuhschrank. Sobald ich nach Hause komme leere ich erst mal mein Portemonnaie.
Du kannst das Prinzip an deinen Stil anpassen. Für Anfänger jede 1-Euro-Münze, für Fortgeschrittene 5er und 10er, und digital überweist du bei jedem „Fünfermoment“ einfach 5 € aufs Unterkonto.
5. Challenge:
Münzglas-Challenge
So läuft’s: Sämtliches Kleingeld konsequent ins Glas. Nicht zwischendurch „mal eben“ rausnehmen. Durchhalten bis zum Stichtag oder bis das Glas voll ist.
So bleibt es alltagstauglich:
- Abends ausmünzen: Hosentaschen, Geldbeutel, Autokonsole. Alles ins Glas.
- Finale mit Spaß: Gemeinsam zählen und vorher schätzen lassen. Kleine Wette sorgt für Extra-Motivation.
- Digitaler Zwilling: Wer kaum bar zahlt, nutzt eine Rundungsfunktion in der Banking-App. Jede Kartenzahlung wird auf den nächsten vollen Euro aufgerundet, die Differenz landet auf dem Unterkonto.
Fakt: Ein konsequent gefüttertes Münzglas erreicht oft dreistellige Beträge, ohne dass du es im Alltag groß merkst. Wenn du es alle sechs Monate leerst, kommt schnell eine nette Summe zusammen.
6. Challenge:
No-Spend-January
So läuft’s: Einen Monat lang kaufst du nichts, was nicht nötig ist. Miete, Versicherungen, Grundnahrungsmittel und Fahrten zur Arbeit sind ok. Alles andere parkt. Klingt hart, ist aber unglaublich befreiend. Du siehst, wo dein Geld sonst versickert, und sammelst in kurzer Zeit spürbare Beträge ein.
So ziehst du das durch:
- Regeln schriftlich festhalten: Was ist nötig, was nicht. Je klarer, desto weniger Ausreden.
- Trigger entfernen: Newsletter abbestellen, Shopping-Apps löschen, Auto-Fill für Zahlungen deaktivieren.
- Alternativen planen: Spieleabend statt Cocktailbar, Spaziergang statt Kino, Meal-Prep statt Lieferdienst.
- Erfolge dokumentieren: Notiere „nicht gekauft: Pullover 40 €“ und überweise 40 € an dich selbst aufs Unterkonto.
Mein einfacher Lieblings-Trick: Statt Bäcker-Kaffee oder Tee nehme ich meinen heißen Tee von zu Hause mit. Zwei gekaufte Getränke weniger am Tag und du hast schnell 3 bis 6 € gespart.
7. Challenge:
30-Tage-Pfand-Challenge
So läuft’s: Sammle einen Monat lang konsequent alle deine Pfandflaschen und Dosen. Lass dir Pfandbons getrennt auszahlen und bewahre das Bargeld oder die Bons gesammelt auf. Am Monatsende gibt es dann einen Kassensturz.
So wird es leicht:
- Sammelstellen einrichten: Eine Kiste in der Küche oder im Abstellraum und eine im Auto.
- Bon-Management: Bons kommen gesammelt in ein kleines Fach im Geldbeutel oder in ein Marmeladen-Glas.
- Mit Team macht es mehr Spaß: Freunde oder Familie einweihen. Je mehr Leergut, desto lauter das Finale.
Mein Pfand-Set-up: Faltbare Kisten im Flur und der oben erwähnte Kofferraum-Organizer, damit unterwegs nichts rollt. Am Ende des Monats zähle ich die Bons in Ruhe, und der „Wow, so viel war das“ Moment ist garantiert.
Viele unterschätzen Pfand. Schon kleine Haushalte landen nach 30 Tagen locker bei 5 bis 20 €. Das fühlt sich an wie Bonusgeld, weil es aus etwas zurückkommt, das du ohnehin bezahlt hast.
Wenn du wissen willst wie viel Pfandgeld ich in einem Jahr so ganz nebenbei und ohne Mehraufwand gespart habe, dann klicke hier.
Typische Stolpersteine und
meine Anti-Frust-Lösungen
- „Ich habe es vergessen.“
Verknüpfe die Challenge mit einer Routine. Beispiel: jeden Sonntag nach dem Kaffee oder jeden Abend nach dem Zähneputzen.
- „Zu viel am Monatsende.“
Nimm die umgekehrte 52-Wochen-Variante oder setze einen Höchstbetrag.
- „Ich zahle nie bar.“
Arbeite mit Unterkonten, Daueraufträgen und Rundungsfunktionen.
- „Motivation fällt ab.“
Sichtbare Tracker motiviert, Plane Mini-Belohnungen in Woche 13, 26, 39 und 52.
- „Partner oder Partnerin zieht nicht mit.“
Starte allein, aber erzähle von deinen Erfolgen. Denn die sind ansteckend.
- „Unerwartete Ausgaben.“
Erlaube dir einen Joker pro Monat. Joker genutzt, weiter geht’s. Kein Drama.
3 Mini-Pläne für Eilige
Plan A: Schnell spürbar
5-Euro-Schein-Challenge. Die Anzahl der sichtbar wachsenden Scheine motivieren dich.
Plan B: Schmerzfrei nebenbei
365-Tage-Cent-Challenge plus Rundung aufs Unterkonto. Dadurch wächst dein Erspartes zusätzlich, ohne dass du es merkst.
Plan C: Starte stark, Ende leicht
Umgekehrte 52-Wochen. Die hohen Beträge sparst du dir im Motivationshoch weg und die Challenge läuft ganz entspannt im Dezember mit kleinen Beträgen aus.
Sparhelfer mit großer Wirkung
Die folgenden Dinge unterstützen dich dabei, deine Sparchallenge durchzuziehen und erleichtern dir das Dranbleiben. Jeder Punkt ist ein natürlicher Helfer im Alltag, kein Muss. Ich liste sie dir kompakt, damit du nichts suchen musst:
1. XL-Münzglas
Optimal für die Münzglas und 365-Tage-Challenge. So siehts du wortwörtlich wie dein Geld wächst.
2. Elektrischer Münzzähler
fürs große Finale, wenn viel Kleingeld zusammenkam. Spart Zeit und Nerven.
3. Isolierter Thermobecher
als No-Spend-Verbündeter gegen Coffee-to-go. 2 bis 3 € pro Tag bleiben bei dir.
4. Pfand-Organizer
für ein aufgeräumtes Zuhause und eine entspannte Pfandrückgabe.
Fakten zum Schmunzeln
💸 1 Cent bis 3,65 € summieren sich zu 667,95 €.
💸 3 € pro Tag weniger ausgeben macht 1.095 € im Jahr.
💸 Ein konsequent gefüttertes Münzglas schafft oft dreistellige Beträge, ohne dass du es merkst.

0 Kommentare