💛 Erfahrungsbericht · Fixkosten & Alltag
Fixkosten reduzieren: 7 Dinge, die du einmal im Jahr überprüfen solltest, um effizient zu sparen
Es reichte nicht mehr.
Zum Monatsende war einfach weniger übrig als noch ein paar Monate zuvor. Kein dramatischer Absturz, eher dieses schleichende Gefühl: Das Geld auf dem Konto wird knapper, ohne dass ich groß etwas anders gemacht hätte. Irgendwann habe ich mich an einem Sonntagabend mit meinen Kontoauszügen der letzten Monate hingesetzt und einfach mal geschaut, wo mein Geld eigentlich hingeht. Nicht mit einer großen Excel-Tabelle oder einem Plan. Ich wollte erst mal nur sehen, was da überhaupt an Abbuchungen läuft.
Genau darum geht es in diesem Artikel. Sieben Fixkosten, die sich einmal im Jahr zu überprüfen lohnen, weil sie leise Monat für Monat Geld abziehen, ohne dass wir es merken. Wer seine Fixkosten reduzieren will, muss dafür übrigens weder sparsam noch besonders diszipliniert sein. Es reicht, einmal im Jahr genauer hinzuschauen.
Als ich damals meine Kontoauszüge durchgegangen bin, war das erste, was mir aufgefallen ist, wie viele wiederkehrende Abbuchungen ich gar nicht mehr bewusst wahrgenommen habe. Der Handyvertrag war einfach da, seit Jahren. Die Kosten für meine Kreditkarte lief weiter, ohne das ich sie benötigte. Keine dieser Abbuchungen war für sich genommen ein Schock. Aber als ich sie zum ersten Mal alle nebeneinander aufgeschrieben habe, wurde mir klar, wie viel Fixkosten überhaupt ausmachen, bevor ich auch nur einen Euro für Lebensmittel oder Freizeit ausgegeben habe.
📊 Was Zahlen und Studien zeigen
Bundesnetzagentur, Pressemitteilung vom 11.03.2026: Im Jahr 2025 haben 6,7 Millionen Haushalte ihren Stromanbieter gewechselt und dabei zusammen rund 280 Millionen Euro gespart. Nach der Modellierung der Behörde konnten Haushalte im Januar 2026 durch einen Wechsel im Schnitt rund 95 Euro pro Jahr beim Strom einsparen.
Bedeutung für Sparer: Ein Anbieterwechsel ist keine Randnotiz, sondern spart real Geld und offenbar lassen viele Haushalte diesen Betrag Jahr für Jahr einfach liegen, indem sie beim alten Vertrag bleiben.
Ich war mit diesem Gefühl offenbar nicht allein und das war für mich damals fast das Beruhigendste an der ganzen Sache. Es lag nicht daran, dass ich schlecht mit Geld umgehen konnte. Es lag daran, dass niemand von sich aus vorbeikommt und mir sagt, dass mein Handyvertrag inzwischen doppelt so teuer ist wie ein vergleichbarer Neukundentarif.
Der Wendepunkt: Als plötzlich weniger Geld da war
Richtig ernst wurde es für mich, als ich krankheitsbedingt länger ausfiel als geplant und ins Krankengeld rutschte. Von einem Tag auf den anderen stand mir spürbar weniger Geld zur Verfügung als vorher und genau in dieser Phase merkt man erst, wie viele Verträge im Hintergrund weiterlaufen, egal ob man gerade arbeitet oder nicht. Die Fixkosten kümmern sich nicht darum, ob es einem gerade gut geht. Sie werden einfach abgebucht.
Das war für mich der Punkt, an dem aus einem vagen Bauchgefühl ein konkreter Plan wurde. Ich habe angefangen, aufzuschreiben, wohin mein Geld tatsächlich fließt und mir bei jedem Posten ehrlich die Frage gestellt: Brauche ich das wirklich, oder läuft das nur mit, weil ich es nie gekündigt habe?
Am Anfang war das keine große strategische Aktion, eher ein Notizzettel auf dem Küchentisch. Links die Verträge, rechts der Betrag, der monatlich oder jährlich dafür abgebucht wird. Erst als ich alles zusammen vor mir liegen hatte, habe ich gemerkt, dass es gar nicht um einen einzigen großen Posten ging, den ich streichen müsste. Es waren mehrere kleinere Stellschrauben, die sich einzeln überschaubar anfühlten.
Was ich konkret verändert habe
Fixkosten reduzieren heißt bei mir nicht, den Kaffee to go zu streichen. Es heißt, einmal im Jahr die immer gleichen sieben Verträge und Konten durchzugehen. Hier ist, was bei mir konkret dabei herauskam.
1. Stromanbieter vergleichen und wechseln
Den Stromtarif wechsle ich seither regelmäßig, (ca. alle zwei Jahre, manchmal auch jährlich) statt automatisch im teuren Grundversorgungstarif oder einem alten Vertrag zu bleiben. Bei mir sprang beim letzten Wechsel ein Neukundenbonus von rund 100 € heraus. Das ist Geld, das ich vorher Jahr für Jahr einfach liegen gelassen habe, weil Wechseln nach Aufwand klang. Meine Preisvergleiche mache ich immer mit Check24 und wechsle auch direkt darüber. Tatsächlich dauert das bei mir keine 20 Minuten mehr.
2. Versicherungen jährlich vergleichen
Bei Versicherungen bin ich vorsichtiger geworden, weil hier ein Wechsel gut überlegt sein will. Ein günstigerer Beitrag nützt nichts, wenn plötzlich wichtige Leistungen fehlen. Trotzdem gehört für mich mittlerweile ein jährlicher Blick auf Beitrag und Leistungsumfang dazu, vor allem bei Verträgen wie Haftpflicht-, Hausrat- und KFZ-Versicherung, die sich oft unbemerkt automatisch verlängern. Gerade bei der KFZ-Versicherung lohnt sich der Vergleich meist besonders, weil die Beiträge zwischen Anbietern erfahrungsgemäß stark schwanken können. Wer unsicher ist, was ein Wechsel im eigenen Fall wirklich bringt, sollte das individuell mit einer unabhängigen Beratung klären statt sich nur auf einen Preisvergleich zu verlassen.
3. Handyvertrag prüfen und neu verhandeln
Meinen Handyvertrag hatte ich jahrelang nicht angefasst, obwohl die Konditionen für Neukunden längst besser waren. Ein Anruf beim Anbieter oder ein Blick auf aktuelle Tarife reicht oft schon, um zu sehen, ob sich eine Kündigung, ein Wechsel in einen günstigeren Bestandskundentarif oder ein Anbieterwechsel lohnt. Manche bieten auch Familientarife an. Dadurch zahle ich mittlerweile nur 10 € im Monat und habe sogar unbegrenztes Datenvolumen zur Verfügung.
4. Internetvertrag prüfen und neu verhandeln
Ähnlich beim Internet: Verträge laufen oft nach der Mindestlaufzeit automatisch zu regulären, teureren Konditionen weiter. Ich habe mir angewöhnt, den Vertrag rechtzeitig vor Ablauf zu prüfen und aktiv nachzufragen, ob es bessere Konditionen gibt. Entweder beim bestehenden Anbieter oder bei der Konkurrenz. Nicht immer bringt das viel, aber es kostet auch nichts, außer ein bisschen Zeit am Telefon.
5. Abos und Mitgliedschaften kontrollieren
Das war für mich der Punkt mit dem klarsten Ergebnis. Ich habe mir jede laufende Mitgliedschaft und jedes Abo angeschaut und ehrlich gefragt, ob ich es wirklich noch brauche. Am deutlichsten wurde das bei meiner Mitgliedschaft beim Steuerring, einem Lohnsteuerhilfeverein, die ich seit Jahren hatte, ohne das sie mir noch einen Mehrwert brachte. Seit der Kündigung habe ich jetzt rund 70 € mehr im Jahr zur freien Verfügung.
6. Kontoführungs- und Kreditkartengebühren überprüfen
📊 Was Zahlen und Studien zeigen
Focus berichtete über eine Umfrage, wonach bei Sparkassenkunden mehr als jeder Dritte einen dreistelligen Jahresbetrag fürs Girokonto zahlt, bei Kunden von Genossenschaftsbanken sind es knapp ein Viertel. Nur etwa jeder Fünfte hat ein komplett kostenfreies Konto.
Bedeutung für Sparer: Kontogebühren steigen oft leise, im Hintergrund, ohne dass wir aktiv zustimmen müssen. Ein Blick auf den letzten Kontoauszug lohnt sich mindestens einmal im Jahr.
Für mein Girokonto habe ich früher Gebühren gezahlt, ohne mir groß Gedanken darüber zu machen. Es war eben schon immer so. Als ich verglichen habe, wie viele kostenlose Modelle es inzwischen gibt, habe ich gewechselt. Ich zahle jetzt nichts mehr fürs Girokonto und spare dadurch rund 50 € im Jahr. Ähnlich war es bei meiner Kreditkarte. Die Jahresgebühr stand in keinem Verhältnis mehr dazu, wie selten ich die Karte überhaupt genutzt habe. Nach der Kündigung spare ich dort zusätzlich rund 30 € im Jahr. Klein klingt das jeweils für sich, aber in der Summe ist es Geld, das vorher Monat für Monat einfach verschwunden ist, ohne eine Gegenleistung zu erbringen.
7. Hosting-Anbieter vergleichen und wechseln
Ganz aktuell stecke ich sogar mittendrin. Ich wechsle gerade meinen Hosting-Anbieter für meinen Blog, weil ich einen gefunden habe, der günstiger ist und gleichzeitig bessere Konditionen bietet.
Auch das ist im Grunde eine klassische Fixkosten-Position, die einfach so weiterläuft, solange man sie nicht aktiv anfasst. Gerade bei technischen Verträgen wie Hosting, Domains oder Software-Abos lohnt sich ein jährlicher Vergleich, weil sich die Angebote am Markt schnell ändern und alte Tarife oft teurer werden, ohne dass sich die Leistung dahinter verbessert.
Ich werde einen zweiten Blog erstellen und müsste dafür ca. 7 € im Monat zahlen. Bei dem neuen Hosting- Anbieter kann ich bis zu 3 Domains für den gleichen monatlichen Beitrag verwalten. Wenn das nicht mal ein erfolgreicher Wechsel ist.
Wer nie vergleicht, zahlt meistens drauf.
Dieser Punkt betrifft natürlich nicht jeden gleich. Wer eine eigene Website betreibt, sich ein Nebeneinkommen aufbaut oder hauptberuflich selbstständig ist, hat mit ziemlicher Sicherheit ähnliche laufende Kosten für Hosting, Domain oder Software im Abo. Wer rein privat unterwegs ist, kann diesen Punkt einfach überspringen und sich noch einmal die ersten sechs genauer anschauen.
💰 Meine Zahlen
Kündigung eines Vertrages, in meinem Fall der Steuerring: + 70 € im Jahr
Wechsel zu einem kostenlosen Girokonto: + 50 € im Jahr
Kündigung meiner Kreditkarte: + 30 € im Jahr
Neukundenbonus beim letzten Stromwechsel: + 100 € (einmalig, beim nächsten Wechsel wieder möglich)
Das macht insgesamt: Rund 250 € Ersparnis im Jahr
Diese Zahlen sind meine persönlichen, tatsächlichen Beträge. Es ist kein Versprechen, dass sich bei dir dieselben Summen ergeben.
Rückschläge und was ich heute weiß
Reich geworden bin ich davon nicht, aber Fixkosten zu reduzieren ist kein Trick, der aus einem knappen Monatsende plötzlich einen dicken Kontostand macht. Es ist eher das Gegenteil eines schnellen Erfolgs. Es sind viele kleine Beträge, die sich erst über die Zeit summieren. Manche meiner Wechsel haben sich auch gar nicht so gelohnt, wie ich gehofft hatte, etwa als ein Neukundenbonus durch versteckte Zusatzkosten wieder aufgefressen wurde. Seitdem lese ich Vertragsdetails genauer, statt nur auf die Ersparnis in der Überschrift zu schauen.
Was ich außerdem gelernt habe: Es bringt nichts, alle sieben Punkte an einem Abend abzuarbeiten und dann nie wieder hinzuschauen. Anbieter locken mit Konditionen, die nach der Mindestlaufzeit meist schlechter werden. Deshalb ist bei mir aus der einmaligen Aktion inzwischen ein fester Jahrestermin oder auch mal eine feste Jahreswoche geworden, wo ich alle sieben Punkte kurz durchgehe.
Ein weiterer Rückschlag: Ich hatte die Kündigungsfrist vom Steuerring nicht auf dem Schirm, denn die liegt bereits beim 30. September eines Jahres. Ich war leider zu spät dran und musste ein Jahr lang die 70 € weiterzahlen, obwohl ich wusste, dass es mir im nächsten Jahr keinen Mehrwert mehr bringen würde. Das war mehr als ärgerlich. Seitdem trage ich mir die Kündigungsfrist direkt in den Kalender meines Handys ein, damit mir das nicht nochmal passiert.
⚠️ Dieser Artikel ist keine Anlageberatung und ersetzt keine individuelle Beratung. Alle Angaben ohne Gewähr. Für persönliche Finanzentscheidungen wende dich an eine unabhängige Beratung.
💡 Der eigentliche Erkenntnismoment kam nicht mit der ersten Ersparnis, sondern mit dem Gefühl danach. Das mein Kontostand nicht mehr allein davon abhängt, wie diszipliniert ich beim Ausgeben bin. Ein System, das einmal im Jahr läuft, arbeitet für mich mit, auch in Monaten, in denen ich gar keine Energie habe, mich intensiv mit Geld zu beschäftigen.
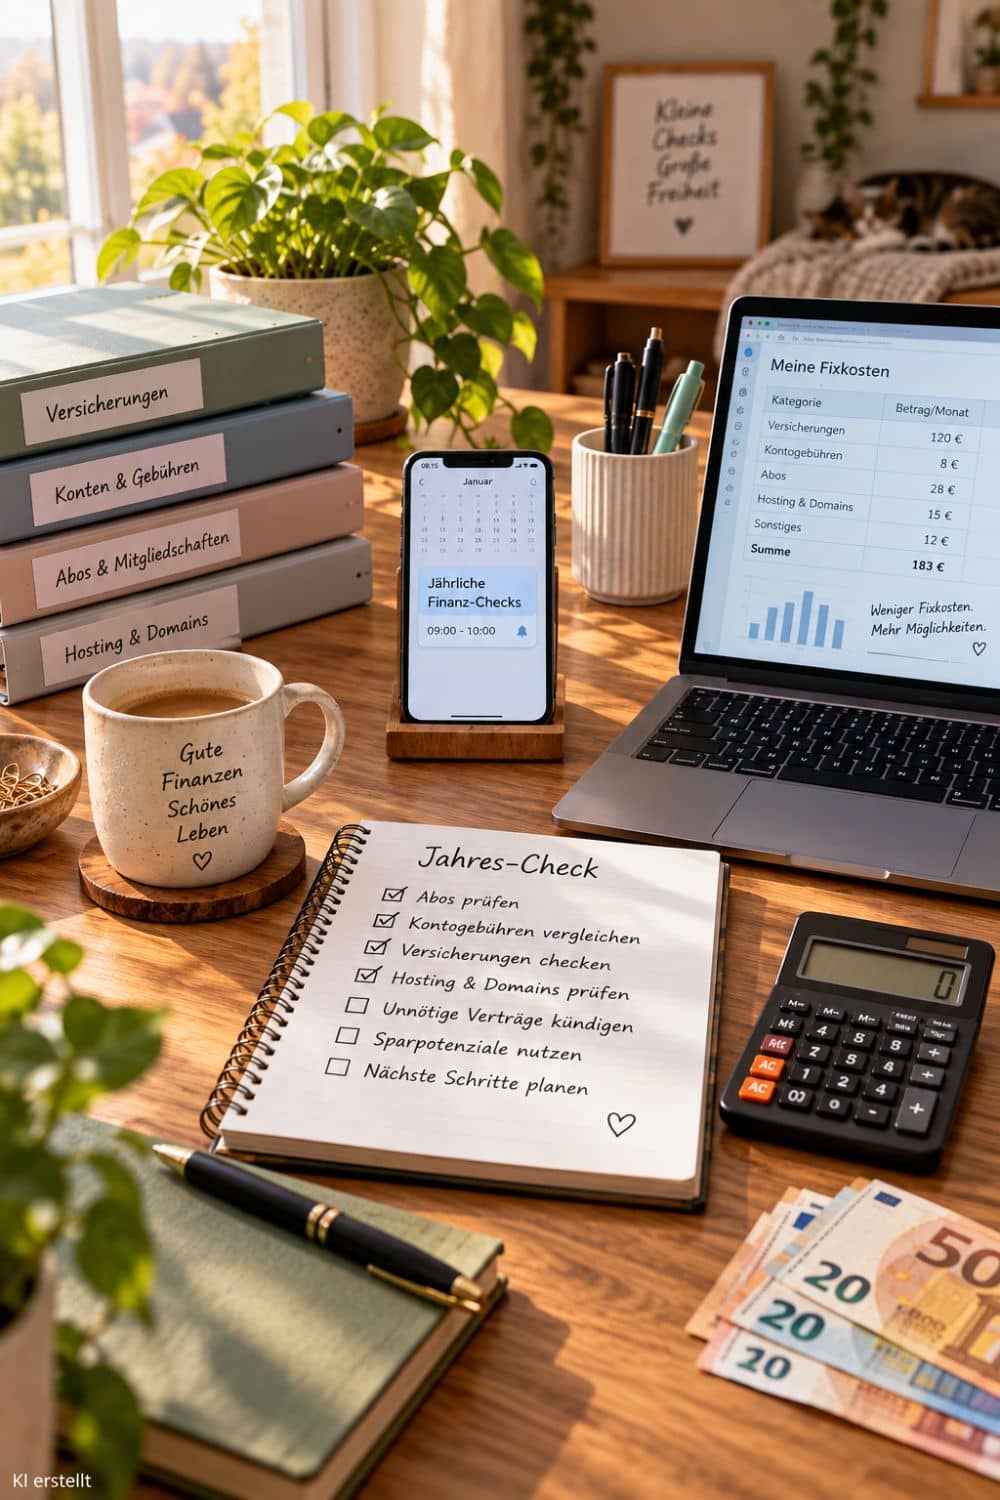
Meine Tools für den Jahrescheck
Ganz pragmatisch nutze ich für den jährlichen Fixkosten-Check drei Dinge:
Meine Excel-Tabelle, in der ich alle Verträge mit Kündigungsfrist und nächstem möglichem Wechseltermin liste, einen Kalendereintrag für den Jahrestermin oder die Jahreswoche selbst und Vergleichsportale für Strom und Girokonto, wenn es konkret an den Wechsel geht. Mehr braucht es bei mir nicht. Es geht nicht um ein perfektes System, sondern darum, dass du überhaupt eins hast.
Meine Liste ist bewusst simpel gehalten: Vertragsname, Kündigungsfrist, nächstmöglicher Kündigungstermin, letzter Preis, den ich gezahlt habe. Wenn der Jahrestermin näher rückt, reicht ein Blick in diese Liste, um zu sehen, wo überhaupt etwas ansteht. Ich muss nicht jeden einzelnen Vertragsordner neu durchsuchen. Das ist am Ende der eigentliche Unterschied zwischen einer guten Absicht und etwas, das tatsächlich jedes Jahr wieder passiert.
💰 Meine Empfehlung · Werbung/Partnerlink
Check24 Stromvergleich
Über Check24 mache ich meine Stromvergleiche und wechsle auch direkt darüber – der Vergleich ist übersichtlich und die Wechselabwicklung läuft automatisch im Hintergrund. Ehrlich gesagt: Manche Top-Angebote sind reine Lockangebote mit hohem Neukundenbonus, die im zweiten Jahr wieder teurer werden. Deshalb schaue ich mir immer auch den Preis nach der Preisgarantie an, nicht nur den ersten Jahresbetrag.
💰 Meine Empfehlung
Tarifcheck
Für Handy- und Internetverträge nutze ich Tarifcheck, um auf einen Blick zu sehen, ob mein aktueller Tarif noch zeitgemäß ist oder ob es eine günstigere Alternative mit vergleichbarer Leistung gibt. Ehrlich gesagt lohnt sich der Wechsel nicht bei jedem Vertrag gleich stark – manchmal reicht auch ein Anruf beim bestehenden Anbieter, bevor man wechselt.
💰 Meine Empfehlung
C24 Konto
Mein aktuelles Girokonto ist das C24 Konto von Check24: kostenlos, ohne Kontoführungsgebühren und ohne monatlichen Mindesteingang. Genau das war für mich am Ende der Punkt, der den Wechsel so einfach gemacht hat.
Häufige Fragen
Klappt das auch mit einem niedrigen Einkommen?
Ja, gerade dann kann der jährliche Check helfen, die eigene Sparquote erhöhen zu können, ohne beim Einkaufen oder Essen sparen zu müssen. Die sieben Punkte kosten kein zusätzliches Geld, nur Zeit – und wirken unabhängig davon, wie hoch das Einkommen ist. Wie stark sich das bei dir auswirkt, hängt natürlich davon ab, welche Verträge du überhaupt hast.
Wie lange hat es bei dir gedauert, bis sich das gelohnt hat?
Die Kündigung des Abos hat sofort gewirkt, beim Girokonto war es ab dem nächsten Abbuchungszyklus spürbar. Der Stromwechsel braucht je nach Anbieter ein paar Wochen bis zur Umstellung. Insgesamt würde ich sagen: Für einen ersten kompletten Durchlauf aller sieben Punkte solltest du dir einen Nachmittag Zeit nehmen.
Muss ich das allein machen, oder geht das auch mit Partner oder Partnerin zusammen?
Bei mir war es ein Prozess, den ich allein angestoßen habe, weil viele Verträge auf meinen Namen liefen. Bei gemeinsamen Haushalten kann es sich lohnen, den Jahrestermin gemeinsam zu machen, gerade bei geteilten Kosten wie Internet oder Versicherungen – so entscheidet niemand allein über Verträge, die beide betreffen.
Wie oft sollte ich meine Fixkosten wirklich überprüfen?
Einmal im Jahr reicht bei den meisten der sieben Punkte völlig aus, um die Sparquote erhöhen zu können, ohne dass es sich wie eine Dauerbeschäftigung anfühlt. Bei Strom und technischen Verträgen wie Hosting lohnt sich manchmal ein zweiter Blick, wenn sich die Preise am Markt stark bewegen.
Was, wenn ich nach der Kündigung merke, dass ich das Abo doch vermisse?
Genau deshalb habe ich mich bewusst nicht für einen radikalen Rundumschnitt entschieden. Die meisten Abos lassen sich jederzeit wieder abschließen. Ich sehe es eher als Testphase: kündigen, ein paar Wochen beobachten, ob es fehlt – und dann in Ruhe entscheiden.
Kati
Kati schreibt auf sparmomente.de über realistische Wege, Fixkosten reduzieren zu können. Ehrlich, ohne Verzicht auf alles Schöne, dafür mit einem System, das auch im stressigen Alltag funktioniert.

0 Kommentare